Cheque especial todo mês, boleto pago com atraso, fornecedor ligando. Estar no vermelho cansa, e a tentação é procurar uma solução rápida: um empréstimo novo, uma promoção agressiva, um corte no escuro. Funciona por um mês. Sair do vermelho de verdade exige entender por que o dinheiro está faltando, e atacar a causa.
- Primeiro, descubra o tamanho real do problema: todas as dívidas, com juros e vencimentos.
- Pare a sangria: corte o que não gera receita e congele retiradas acima do que a empresa aguenta.
- Ataque primeiro as dívidas mais caras e negocie as outras com proposta realista.
- Depois, corrija a causa: margem, prazos, preço ou retirada dos sócios.
Por que a empresa entra no vermelho
Quase sempre por uma destas razões, ou por uma combinação delas:
- Margem curta: o preço não cobre custo, imposto e despesa fixa.
- Prazo descasado: paga o fornecedor antes de receber do cliente. É falta de capital de giro.
- Retirada alta: os sócios tiram mais do que a empresa gera.
- Despesa fixa que cresceu: aluguel, equipe ou sistemas que subiram e ninguém revisou.
- Dívida cara: cheque especial e rotativo do cartão usados como capital de giro.
8 passos práticos para sair do vermelho
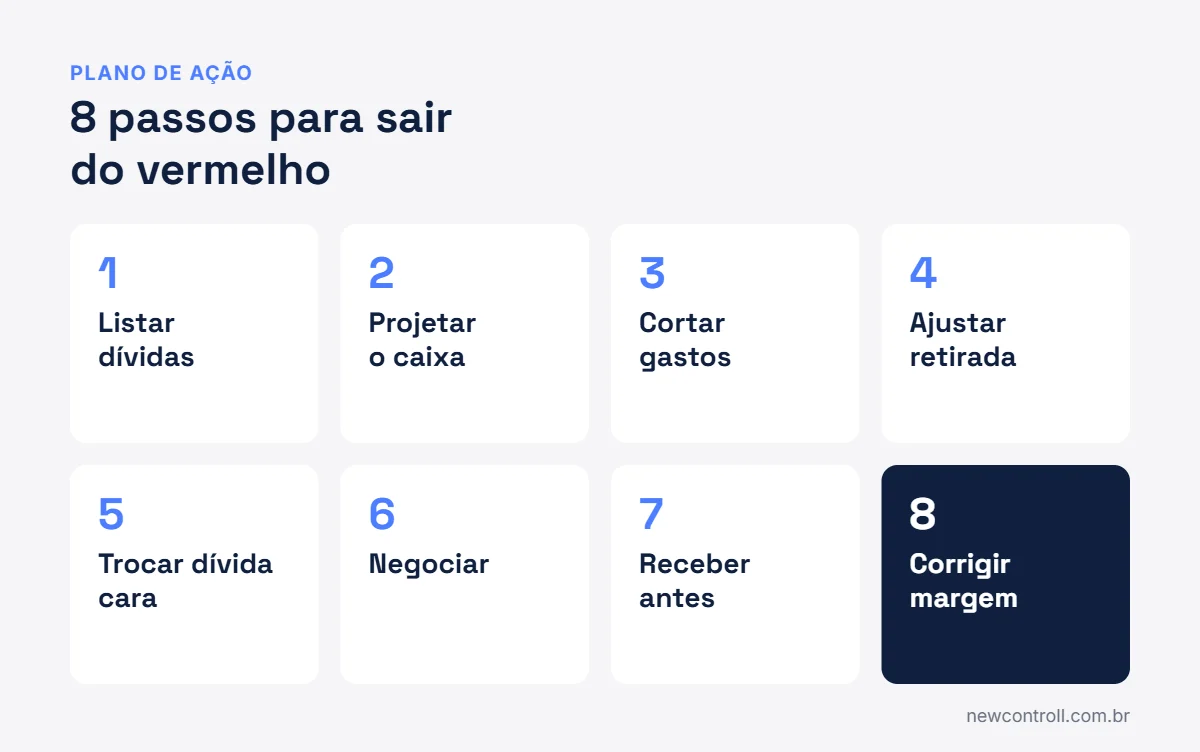
- Liste todas as dívidasCredor, valor, taxa de juros, parcelas e vencimento. Sem esse mapa, qualquer decisão é chute.
- Projete o caixa das próximas 12 semanasTudo o que vai entrar e sair. O fluxo de caixa projetado mostra quando o aperto vai ser maior.
- Corte o que não gera receitaAssinaturas, serviços esquecidos, gastos que “sempre foram assim”. Revise linha por linha.
- Ajuste a retirada dos sóciosDefina um pró-labore que a empresa consegue pagar. Temporariamente, pode ser menor.
- Troque dívida cara por dívida barataCheque especial e rotativo têm os juros mais altos do mercado. Se for para dever, que seja numa linha mais barata.
- Negocie com proposta realistaCredor prefere receber em parcelas que você consegue pagar a não receber. Leve números, não promessas.
- Acelere o que você tem a receberRevise prazos dados a clientes, acompanhe atrasos toda semana e venda estoque parado.
- Corrija preço e margemSe a margem é a causa, nenhum dos passos anteriores resolve sozinho. Veja margem de contribuição e ponto de equilíbrio.
Qual dívida pagar primeiro?
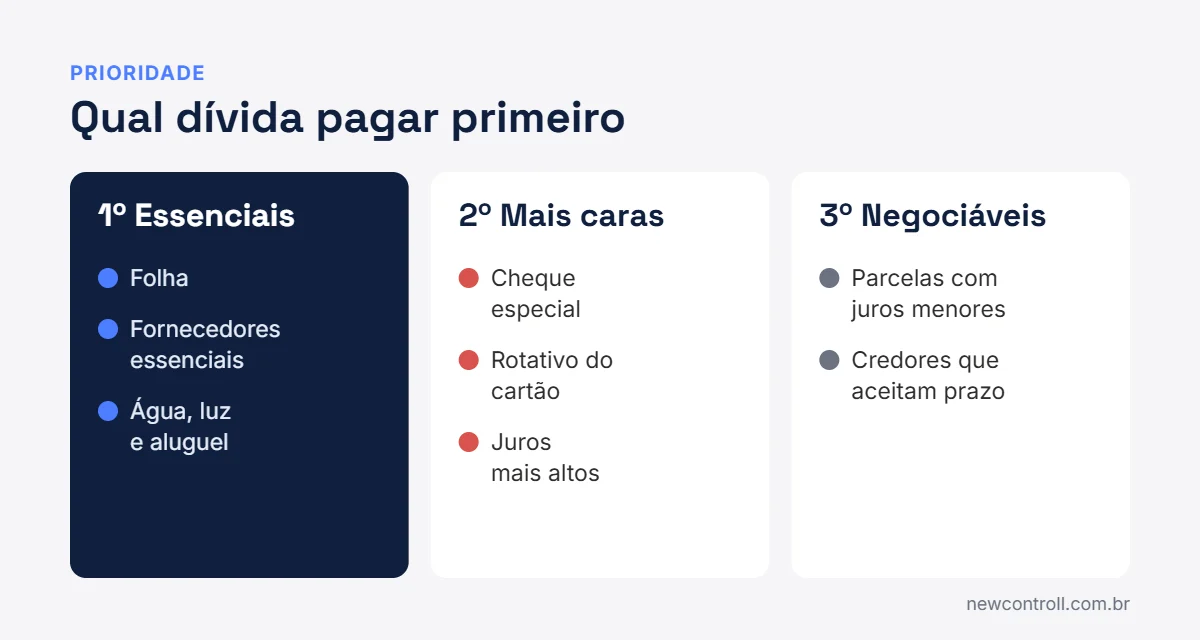
A regra geral: primeiro o que para a empresa, depois o que custa mais caro. Folha, fornecedores essenciais e contas de consumo mantêm a operação viva. Em seguida, as dívidas com os juros mais altos, que crescem mais rápido. Por fim, as que aceitam negociação de prazo.
Cuidado com o efeito bola de neve: pegar um empréstimo para pagar outro, sem mudar nada na operação, só aumenta a dívida total. O dinheiro novo precisa vir acompanhado de uma correção na causa.
E quando a situação é grave?
Muita gente ainda procura por “concordata”. Ela deixou de existir em 2005, quando foi substituída pela recuperação judicial e pela recuperação extrajudicial. São processos formais, com advogado e plano aprovado pelos credores, para empresas viáveis que não conseguem pagar as dívidas no prazo original.
Antes de chegar a esse ponto, quase sempre há sinais por meses: margem caindo, prazo de pagamento esticando, retiradas maiores que o resultado. Quem acompanha os indicadores financeiros todo mês vê o problema com tempo de agir.
Teste: como está a saúde do seu caixa?
Antes de aplicar as formas acima, descubra em 2 minutos em que ponto está o caixa da sua empresa e por onde começar.
Como está a saúde do caixa da sua empresa?
7 perguntas para descobrir se o caixa está saudável, em atenção ou em risco, e por onde começar.
Resultado
Caixa saudável
A empresa paga as contas em dia, tem algum fôlego e sabe o que vem pela frente. O cuidado agora é manter a rotina quando o movimento aumentar: é no crescimento que o caixa costuma se desorganizar.
Resultado
Caixa em atenção
O caixa funciona, mas sem folga. Um mês fraco, um cliente grande que atrase ou um imposto esquecido já obrigam a recorrer a crédito. Vale agir antes que isso vire rotina.
Resultado
Caixa em risco
A empresa está usando dinheiro de amanhã para pagar as contas de hoje. Sem enxergar entradas e saídas, cada mês fica mais apertado que o anterior, mesmo vendendo bem.
Quer manter assim quando a empresa crescer?
No diagnóstico gratuito, mostramos o que acompanhar para o caixa continuar saudável com mais movimento.
Pedir diagnóstico gratuitoDiagnóstico gratuito de 15 minutos, sem compromisso.Recupere a folga do caixa antes do próximo aperto.
No BPO da New Controll, conciliamos o extrato toda semana e organizamos contas a pagar e a receber, sem acesso à sua conta bancária.
Conversar sobre o meu caixaDiagnóstico gratuito de 15 minutos, sem compromisso.Vamos enxergar para onde o dinheiro está indo.
Organizamos seu fluxo de caixa com conciliação semanal e entregamos o primeiro relatório em até 30 dias. Sem prazo mínimo e sem multa.
Agendar diagnóstico gratuitoDiagnóstico gratuito de 15 minutos, sem compromisso.Suas respostas não são enviadas nem salvas. O resultado aparece na hora.
Ferramentas gratuitas para este tema
Dúvidas frequentes
Quanto tempo leva para sair do vermelho?
Depende do tamanho da dívida e da causa. Parar de piorar costuma levar algumas semanas. Zerar a dívida pode levar meses. O importante é ter um plano com datas.
Devo dar desconto para vender mais e fazer caixa?
Só se você souber a sua margem. Desconto em produto de margem curta pode aumentar as vendas e o prejuízo ao mesmo tempo.
A New Controll negocia as minhas dívidas?
Não. A New Controll organiza os números, projeta o caixa e mostra o tamanho real do problema, para você negociar com informação. A negociação continua sendo sua.
Quer um retrato honesto do seu caixa?
Uma conversa de 15 minutos já mostra por onde começar. Conheça o controle de fluxo de caixa da New Controll.
Agendar diagnósticoDiagnóstico de 15 minutos, sem compromisso. Atendimento online para todo o Brasil e presencial em Maringá-PR. Também atendemos empresas de Londrina e de todo o norte do Paraná.