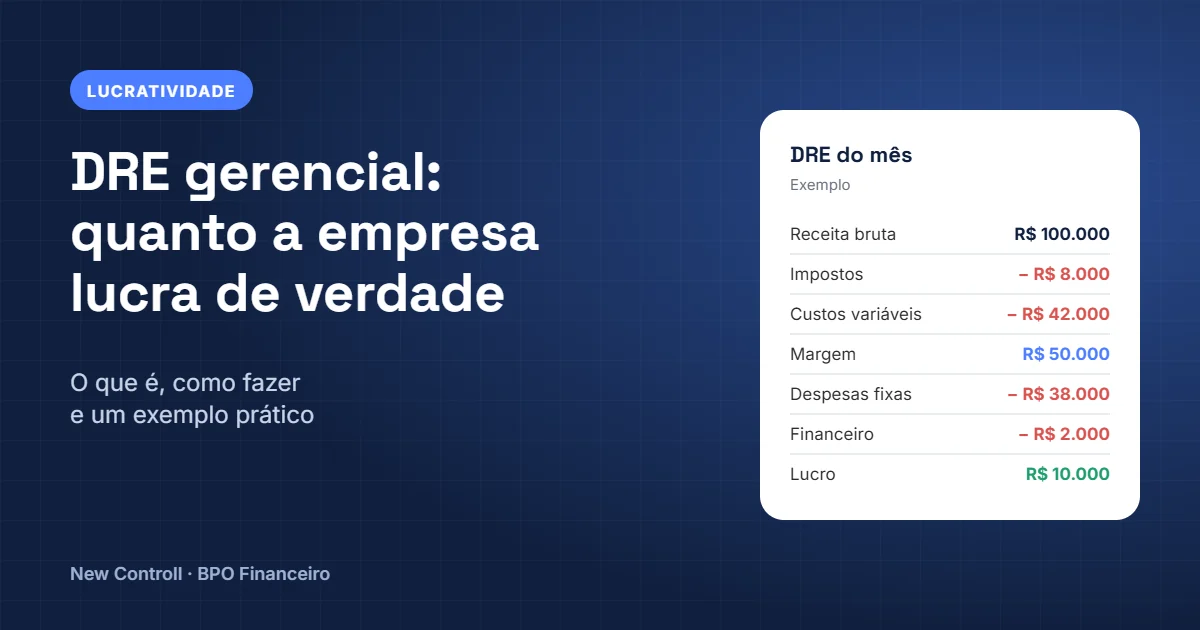
O caixa fechou positivo. Isso quer dizer que a empresa deu lucro? Não necessariamente. Pode ter entrado dinheiro de um empréstimo, de vendas do mês passado ou de um aporte seu. Para saber se o negócio de fato está dando resultado, existe um relatório específico: o DRE gerencial.
- DRE é a Demonstração do Resultado do Exercício: receita menos custos e despesas, igual a lucro ou prejuízo.
- O DRE gerencial é a versão feita para o dono decidir: mensal, por categoria e com a margem de contribuição à vista.
- O contábil é feito pela contabilidade, segue regras oficiais e serve para o governo e os bancos.
- Um DRE gerencial simples tem sete linhas e responde: quanto sobrou e de onde veio.
O que é DRE de uma empresa
É o relatório que mostra o resultado de um período. Começa pela receita, vai descontando impostos, custos e despesas, e termina no lucro ou no prejuízo. Diferente do fluxo de caixa, que olha quando o dinheiro entra e sai, o DRE olha quando a venda e a despesa acontecem. É por isso que ele responde se a empresa dá lucro, e não se tem dinheiro no banco.
Qual a diferença entre DRE contábil e gerencial?
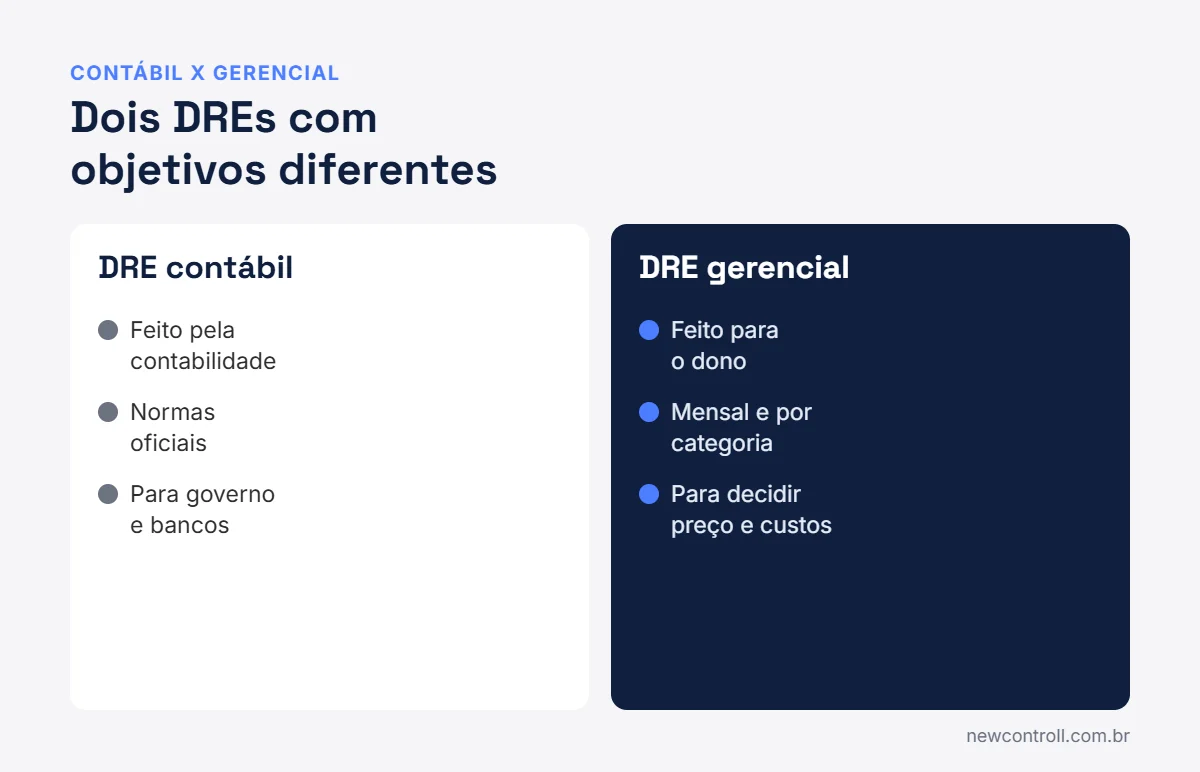
DRE contábil
- Feito pela contabilidade
- Segue normas oficiais
- Anual ou trimestral
- Serve para governo, bancos e sócios
DRE gerencial
- Feito para o dono
- Formato livre, por categoria
- Mensal
- Serve para decidir preço, corte e investimento
Como fazer um DRE gerencial
O modelo mais útil para pequenas e médias empresas separa custos variáveis de despesas fixas. Assim, a margem de contribuição aparece no meio do relatório, que é onde ela precisa estar.
- Receita brutaTudo o que foi vendido no mês, recebido ou não.
- (−) Impostos sobre vendasDAS, ou os tributos do seu regime, sobre o faturamento.
- (−) Custos variáveisO que só existe se houver venda: mercadoria, matéria-prima, comissões, taxas de cartão, frete.
- = Margem de contribuiçãoO que cada venda deixa para pagar a estrutura. Entenda em margem de contribuição e ponto de equilíbrio.
- (−) Despesas fixasAluguel, folha, pró-labore, sistemas, contabilidade. Existem com ou sem venda.
- = Resultado operacionalSe o negócio, por si só, se paga.
- (−) Resultado financeiro = lucro líquidoJuros pagos, tarifas e rendimentos. O que de fato sobrou no mês.
Exemplo de DRE gerencial
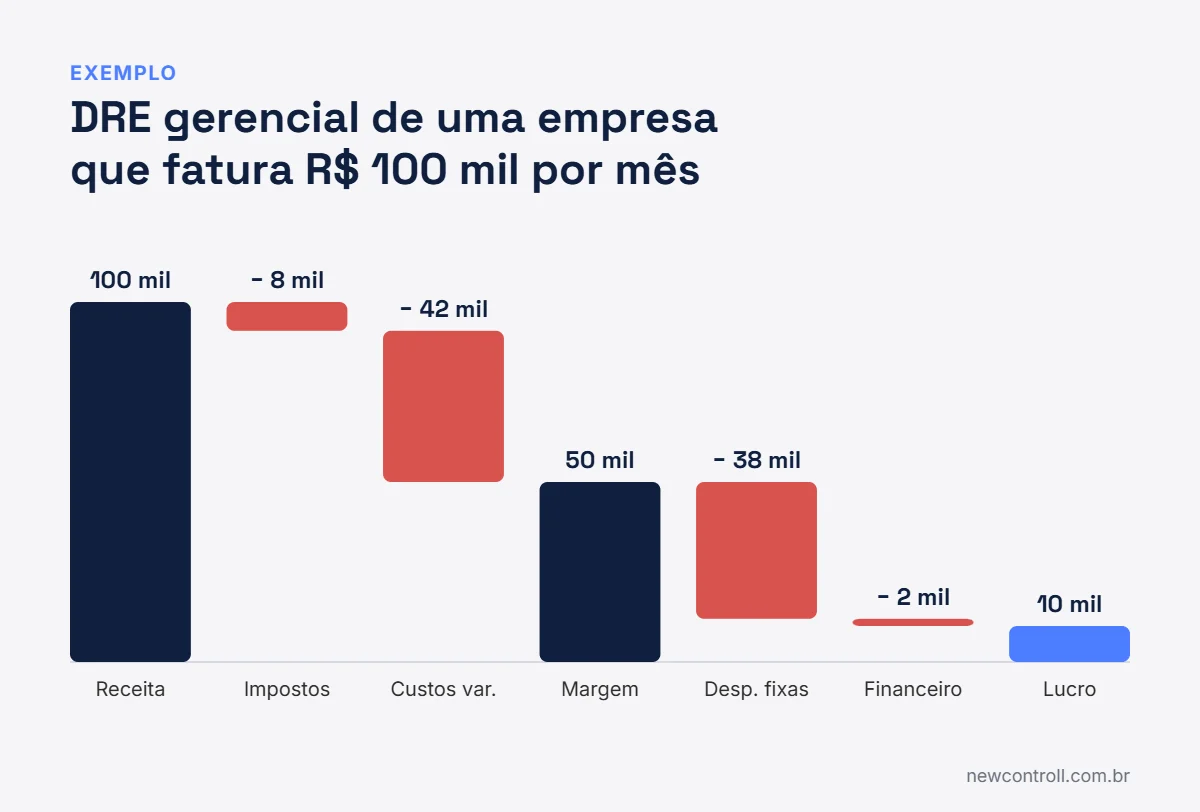
Neste exemplo, a empresa vendeu R$ 100 mil e lucrou R$ 10 mil, ou 10%. Mas o mais útil é o que está no meio: a margem de contribuição de R$ 50 mil, ou 50%. Ela mostra que cada R$ 100 vendidos deixam R$ 50 para pagar a estrutura. Com despesas fixas de R$ 38 mil, a empresa precisa vender pelo menos R$ 76 mil por mês só para empatar.
O que o DRE gerencial mostra que o saldo do banco esconde: qual linha está crescendo mais rápido que a receita, quais produtos ou serviços puxam a margem para baixo e quanto a empresa precisa vender para não ter prejuízo.
Quais são os modelos de DRE gerencial?
Não existe um modelo obrigatório, e esse é o ponto. Os mais comuns são:
Por margem de contribuição
O modelo acima. O mais indicado para decidir preço e volume.
Por centro de custo
Separa o resultado por unidade, loja ou área. Útil para quem tem mais de uma frente.
Por produto ou serviço
Mostra quais itens dão lucro e quais só dão trabalho.
Comparativo mensal
Coloca os meses lado a lado e evidencia tendências.
Os erros que tornam o DRE inútil
- Montar com dados não conciliados. Se a base está errada, o lucro também está. Comece pela conciliação bancária.
- Deixar de fora o pró-labore dos sócios, o que faz a empresa parecer mais lucrativa.
- Misturar empréstimo recebido com receita.
- Fazer uma vez e não olhar mais. O valor está na comparação mês a mês.
Monte a DRE gerencial da sua empresa agora
Preencha os valores do mês e veja a DRE pronta, com margem de contribuição e lucro líquido em reais e em porcentagem.
Monte a DRE gerencial da sua empresa
Preencha os números do mês e veja a DRE pronta, com margem de contribuição, resultado operacional e lucro líquido.
O resultado é uma estimativa para apoiar a sua decisão. Nada do que você digita é enviado ou salvo.
Ferramentas gratuitas para este tema
Dúvidas frequentes
Quem deve fazer o DRE gerencial?
Quem cuida do financeiro da empresa, seja uma pessoa interna ou um BPO. O contador faz o DRE contábil, que tem outra finalidade.
Pequena empresa precisa de DRE gerencial?
Precisa, e talvez mais que a grande. Com pouca margem de erro, saber cedo que uma linha de custo está fora do controle faz muita diferença.
DRE gerencial substitui o fluxo de caixa?
Não. Um mostra lucro, o outro mostra dinheiro. A gestão precisa dos dois.
Quer saber, todo mês, quanto a sua empresa lucra de verdade?
A New Controll monta o DRE gerencial da sua empresa e lê os números com você em reunião. Conheça a análise de lucratividade.
Agendar diagnósticoDiagnóstico de 15 minutos, sem compromisso. Atendimento online para todo o Brasil e presencial em Maringá-PR. Também atendemos empresas de Londrina e de todo o norte do Paraná.